

O motorhome paga IPVA ou IPTU? Paga IPVA, o imposto estadual sobre a propriedade de veículos, e não paga IPTU, que é municipal e só alcança imóveis. Mesmo quem mora no motorhome continua no IPVA, porque o motor-casa é veículo para o Código de Trânsito e bem móvel para o Código Civil. O que muda de um lugar para outro é a alíquota: Santa Catarina cobra 2% e cita o motor-casa pelo nome na lei, enquanto São Paulo e Minas Gerais chegam a 4%, segundo a interpretação das leis desses estados feita neste guia.
Este artigo mostra por que a Constituição põe o motorhome no IPVA, desmonta cinco crenças comuns sobre o imposto, compara a alíquota de cinco estados e explica como fica o motor-casa artesanal, que não tem modelo na tabela de valores. Leis, regulamentos e páginas das secretarias de Fazenda foram consultados em 29 de outubro de 2026. No SE Ranking, a busca “motorhome paga ipva ou iptu” subiu de 40 para 70 consultas mensais no Brasil entre dezembro de 2025 e outubro de 2026, enquanto a forma curta “ipva motorhome” nem teve volume medido.
Por que o motorhome paga IPVA, e não IPTU
A divisão está na Constituição Federal. O art. 155, inciso III, dá aos estados o imposto sobre a “propriedade de veículos automotores”. O art. 156, inciso I, dá aos municípios o imposto sobre a “propriedade predial e territorial urbana”. Um tributo acompanha o veículo; o outro, o terreno e o que está construído nele.
O Código Tributário Nacional fecha a questão no art. 32: o IPTU tem como fato gerador a propriedade de “bem imóvel por natureza ou por acessão física, como definido na lei civil”, na zona urbana. A lei civil separa as duas coisas. O art. 79 do Código Civil chama de imóvel o solo e tudo o que se incorpora a ele, e o art. 82 chama de móvel o bem “suscetível de movimento próprio”. O motorhome anda sozinho, então é móvel.
Do lado do trânsito, o Anexo I do Código de Trânsito Brasileiro define motor-casa como “veículo automotor cuja carroçaria seja fechada e destinada a alojamento, escritório, comércio ou finalidades análogas”. Desde a Lei 14.599/2023, o art. 96 lista o motor-casa entre os veículos da espécie especial. Registrado no Detran, o motorhome entra no cadastro do IPVA do estado. A habilitação que esse veículo exige tem um guia sobre a CNH do motor-casa.
Mito ou verdade: cinco crenças sobre o IPVA do motorhome
“Quem mora no motorhome paga IPTU”: mito
O IPTU segue o terreno. Se o motorhome fica estacionado num lote urbano, quem paga IPTU é o dono do lote, pelo terreno e pelas construções que houver nele, e o motorhome continua pagando IPVA. Usar o veículo como casa não o transforma em imóvel.
Pela interpretação adotada aqui, só um caso extremo mudaria a conta: um veículo desmontado, sem rodas e incorporado ao chão deixaria de ser motorhome e passaria a ser uma construção. Aí o assunto sai do IPVA e vai para as regras de obra da prefeitura, que este artigo não cobre.
“A alíquota é igual em todo o Brasil”: mito
Cada estado tem a sua lei, e a maior parte delas nem cita o motorhome. Quando a lei não fala do motor-casa, ele cai na faixa residual, a dos veículos “não especificados” ou “não incluídos” nas outras faixas. A tabela reúne o que dizem as leis de cinco estados.
| Estado | Lei e artigo | Alíquota que alcança o motor-casa | Como se chega a ela |
|---|---|---|---|
| Santa Catarina | Lei 7.543/1988, art. 5º, I | 2% | A lei cita “motor-casa” com todas as letras, na mesma faixa dos carros de passeio e utilitários |
| Paraná | Lei 14.260/2003, art. 4º, II, na redação da Lei 22.645/2025 | 1,9% desde 1º de janeiro de 2026 | Leitura do guia: o motor-casa não é espécie carga nem aluguel, que pagam 1%, e cai em “demais veículos” |
| Pernambuco | Lei 10.849/1992, art. 12-B | 2,4% | Leitura do guia: é “veículo automotor não relacionado” nas faixas de 1%, 1,5% e 2% |
| São Paulo | Lei 13.296/2008, art. 9º, III | 4% | Leitura do guia: “qualquer veículo automotor não incluído” nas faixas de caminhão, ônibus e caminhonete |
| Minas Gerais | Lei 14.937/2003, art. 10, I | 4% | Leitura do guia: “veículos automotores não especificados”; a faixa de 1% é de ônibus, micro-ônibus e caminhão |
As fontes são a lei catarinense publicada pela Secretaria da Fazenda de SC, a lei paranaense consolidada pela Sefa-PR com a redução trazida pela Lei 22.645/2025, o informativo de IPVA da Sefaz-PE, atualizado em 20 de janeiro de 2026, a lei paulista e a lei mineira. No Espírito Santo, a própria Sefaz enquadrou o motorhome em 1%, caso detalhado no guia de custos do motorhome, junto com a conta do custo anual.
Para comparar os estados sem refazer aquela conta, pense em cada R$ 100 mil de valor venal: o imposto fica em R$ 1.900 no Paraná, R$ 2.000 em Santa Catarina, R$ 2.400 em Pernambuco e R$ 4.000 em São Paulo ou em Minas. Nessa conta não entra o seguro do motor-casa, despesa à parte que também precisa caber no orçamento anual.
“Motorhome sempre paga como caminhão”: depende do estado e do documento
Muita gente espera a alíquota menor dos caminhões porque o motorhome grande nasce sobre chassi de caminhão ou de ônibus. A lei olha o registro. Em Minas, a faixa de 1% é para “ônibus, microônibus, caminhão, caminhão-trator e aeronave”; no Paraná, para veículos de “espécie carga” ou de aluguel. O motorhome registrado como motor-casa, que é espécie especial no CTB, não aparece nessas listas e, pela interpretação deste guia, fica na faixa geral.
O Espírito Santo mostra o outro lado: lá a faixa de 1% abrange “outros veículos”, e o motorhome entrou nela. Por isso a resposta certa é sempre a da lei do estado onde o veículo está registrado, aplicada à espécie que aparece no documento.
“Com 20 anos, o motorhome fica isento em qualquer estado”: não é garantido
A Emenda Constitucional 137, de 9 de dezembro de 2025, incluiu no art. 155, § 6º, inciso III, da Constituição a imunidade de IPVA para “veículos terrestres de passageiros, caminhonetes e mistos com 20 (vinte) anos ou mais de fabricação, excetuados os micro-ônibus, ônibus, reboques e semirreboques”. O texto não cita o motor-casa, que o CTB classifica como espécie especial. Sem essa menção, a imunidade nacional não alcança o motorhome com segurança, e quem decide na prática é a lei estadual:
- São Paulo isenta o “veículo com mais de 20 (vinte) anos de fabricação” (art. 13, VIII), sem distinguir espécie.
- Paraná isenta os veículos “com mais de vinte anos de fabricação” (art. 14, IX).
- Santa Catarina não exige o imposto de veículo terrestre com 30 anos ou mais de fabricação (art. 8º, V, f).
- Minas Gerais só isenta o veículo de valor histórico ou de coleção com no mínimo 30 anos (art. 3º, VII).
- Pernambuco cobra R$ 120 por ano dos veículos com 20 anos ou mais que ficam fora da imunidade, segundo o informativo da Sefaz-PE.
Quem transformou um ônibus antigo e manteve o registro como ônibus fica fora da imunidade de qualquer jeito, porque a emenda exclui ônibus e micro-ônibus de forma expressa.
“Sem tabela FIPE, o motor-casa artesanal não paga IPVA”: mito
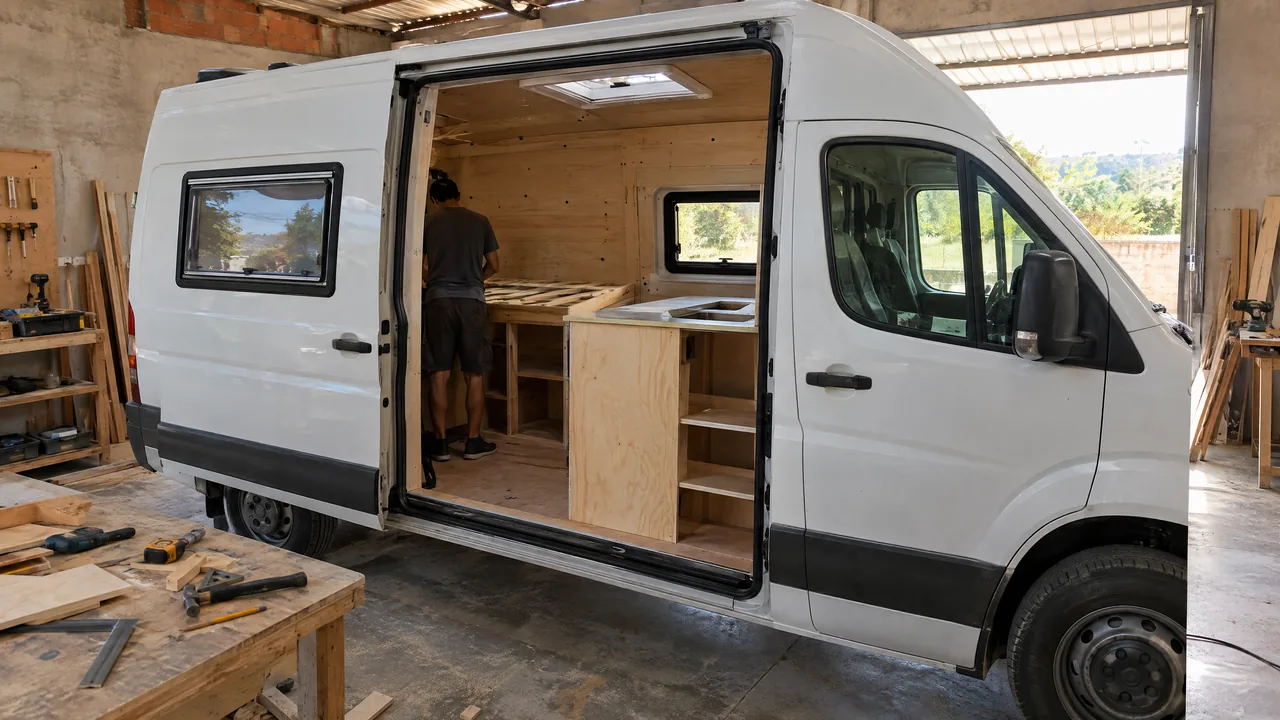
A tabela que vale para o IPVA é a de cada Fazenda estadual, e a palavra Fipe nem aparece na lei paulista: o art. 7º, § 1º, manda o Executivo divulgar o valor de mercado em tabela que considera marca, modelo, espécie e ano de fabricação. O motorhome de fábrica com modelo cadastrado está nessa lista. O artesanal, montado pelo dono ou por oficina, não está, e as leis preveem outro caminho:
- São Paulo: para veículo “não fabricado em série”, a base é a soma dos valores atualizados das partes, das peças e das despesas de montagem (art. 7º, VI). Nos anos seguintes, o Executivo pode usar o valor de registro do veículo novo, depreciado em 10% ao ano (art. 7º, § 4º, item 3).
- Paraná: no veículo montado por encomenda fora da fábrica do chassi, vale a soma das notas de peças e serviços, que não pode ficar abaixo do valor médio de mercado (art. 3º, V). Fora da tabela, a base é 85% da nota fiscal de aquisição ou o valor de uma tabela complementar aprovada por resolução (art. 3º, § 7º).
- Santa Catarina: o valor do usado que não consta da tabela é arbitrado pela Fazenda “à vista da nota fiscal” (art. 6º, § 4º).
- Pernambuco: a autoridade fazendária atribui a base pela média de preços do veículo ou de um similar no mercado (art. 12-A, parágrafo único, conforme o informativo da Sefaz-PE).
Guarde todas as notas fiscais da transformação: chassi, carroceria, móveis, elétrica e gás. Elas são a base da conta e a sua defesa se o valor arbitrado parecer alto. O registro do artesanal depende do CSV emitido pela ITL, e as etapas completas estão no passo a passo da legalização artesanal.
Como conferir o IPVA do seu motorhome antes de pagar
- Abra o CRLV e confira espécie, tipo e ano de fabricação. “Especial” e “motor-casa” são os dados que permitem aplicar a leitura deste artigo.
- Consulte o valor venal e o imposto no site da Fazenda ou do Detran do estado de registro, com placa e Renavam.
- Compare a alíquota lançada com a lei do estado. Se o lançamento usou uma faixa que não corresponde ao documento, peça revisão: em Pernambuco, o informativo da Sefaz dá 30 dias, contados da ciência, para contestar.
- No artesanal ou transformado, separe as notas fiscais antes do primeiro lançamento.
Erros comuns e quando procurar a Sefaz
- Calcular pela alíquota do caminhão sem conferir a espécie registrada.
- Contar com a isenção dos 20 anos sem ler a lei do estado, já que a emenda de 2025 não cita o motor-casa.
- Registrar em outro estado só pela alíquota: a lei paulista, por exemplo, diz que o imposto é devido no domicílio ou na residência do dono (art. 4º).
- Jogar fora as notas da construção do motorhome artesanal.
- Esquecer o reboque: carretinha e trailer seguem regra própria, explicada no artigo sobre se a carretinha paga IPVA.
Procure a Secretaria da Fazenda do seu estado quando o documento não disser motor-casa, quando o veículo tiver sido transformado depois do primeiro registro ou quando o lançamento vier com base de cálculo que você não reconhece. Mais guias sobre documento e imposto estão em Leis e Documentação.
Aviso: alíquota e isenção de IPVA mudam por lei estadual, e o Paraná mudou a sua em 2026. Este texto foi conferido em 29 de outubro de 2026, traz uma interpretação das leis citadas e não substitui a orientação da Secretaria da Fazenda do seu estado.


