

O seguro para motorhome existe e funciona como um seguro de automóvel com cláusulas próprias: cobre a casa e o chassi contra colisão, incêndio e roubo, paga danos a terceiros, protege quem viaja dentro e inclui guincho para um veículo pesado. A aceitação depende de análise do risco, e o motorhome transformado precisa chegar à seguradora com documento coerente, isto é, CRLV com a espécie certa e, quando houve obra, o CSV. Nenhuma das seguradoras consultadas publica preço: o valor sai da cotação, com o veículo e o condutor em mãos.
Este guia explica as coberturas que importam num motor-casa, como a seguradora lê um veículo transformado, o que muda no seguro de trailer, como fica o conteúdo da casa, o que olhar na assistência 24 horas e quais fatores encarecem a apólice. A base é a página de seguro de automóveis da Susep e as condições gerais de um produto feito para motorhome e trailer, todas consultadas em 3 de novembro de 2026. A busca por “seguro para motorhome” está estável em 90 consultas mensais no Brasil, segundo o SE Ranking.
Existe seguro específico para motorhome?
Existe. A Gente Seguradora, de Porto Alegre, registrou na Susep um plano de seguro de automóvel para motor home e trailer (processo 15414.612495/2020-81) e descreve na página do produto gente motorhome coberturas como “terceiros para veículo rebocado pelo Motor Home” e extensão automática para Argentina, Uruguai, Paraguai, Chile e Peru. O nome aparece aqui só para identificar o produto: não é indicação nem parceria.
Fora dos planos próprios, o motorhome entra no seguro de automóvel comum, e aí o enquadramento depende de cada seguradora. As condições gerais do plano motorhome dizem, logo no item 1.1, que “a aceitação do seguro estará sujeita à análise do risco”. Na prática, isso vale para todo o mercado: a seguradora pode recusar, mas a Susep exige que a recusa seja comunicada formalmente e com justificativa.
Quais coberturas importam num seguro de motorhome
A página de seguro de automóveis da Susep organiza o produto em casco (o veículo), responsabilidade civil facultativa (RCF-V), acidentes pessoais de passageiros (APP) e assistência 24 horas, com acessórios e outras coberturas por fora. No motorhome, cada uma pesa de um jeito diferente.
| Cobertura | O que paga | O que conferir no motorhome |
|---|---|---|
| Casco: colisão | Batida, capotagem, queda de ponte, granizo, enchente | Se o valor segurado inclui a casa, e não só o chassi |
| Casco: incêndio e roubo | Incêndio, raio, explosão, roubo e furto do veículo | Instalação de gás e elétrica declaradas na proposta |
| RCF-V | Danos materiais e corporais a terceiros | Limite alto: um veículo pesado causa estrago maior |
| APP | Morte, invalidez e despesas médicas de quem está a bordo | Número de lugares segurados igual à lotação do documento |
| Equipamentos e acessórios | Itens fixos que não fazem parte da locomoção | Lista com valor de cada item: em geral, só cobre se contratado |
| Assistência 24 horas | Guincho, pneu, bateria, chaveiro, hospedagem | Categoria tarifária do veículo e quilometragem do guincho |
Dois detalhes das condições gerais mostram por que ler o contrato vale mais que o folheto. O APP exclui acidentes com o motorhome “com lotação excedente à admitida” e reduz a indenização na proporção. E a mesma cláusula exclui acidentes quando o veículo é dirigido por quem não tem “habilitação legal e apropriada”. Se o seu motor-casa passou de 6.000 kg de PBT, a CNH B deixa de servir pelo art. 143 do Código de Trânsito Brasileiro; o guia de qual carteira é preciso para dirigir motorhome explica os limites, e o verificador Qual CNH o seu motorhome exige? faz a conta com o peso do seu veículo.

Como a seguradora avalia um motorhome transformado
A análise começa pelo documento. Um furgão que virou casa precisa aparecer no CRLV com a espécie e o tipo novos, e isso só acontece depois da inspeção que gera o Certificado de Segurança Veicular (CSV). Se o documento ainda descreve um furgão de carga, a proposta descreve um veículo e o pátio guarda outro. Pela interpretação das condições gerais feita neste guia, é aí que nasce a negativa de sinistro, e o passo a passo de como lançar o CSV no Detran resolve o problema antes da cotação.
Depois vem o que a seguradora chama de questionário de avaliação do risco. Segundo a Susep, ele considera idade, tempo de habilitação e sexo do principal condutor, tipo de uso, região de circulação e dispositivos de segurança. A Lei 15.040/2024, que passou a reger os contratos de seguro e revogou os artigos 757 a 802 do Código Civil, manda o proponente responder ao questionário e informar o que souber de relevante sobre o risco (arts. 44 e 45). Omissão dolosa faz perder a garantia; omissão culposa reduz a indenização na proporção da diferença de prêmio.
A mesma lei obriga o segurado a comunicar o agravamento relevante do risco “logo que dele tome conhecimento” (art. 14). No motorhome, isso inclui coisas que o dono vai acrescentando com o tempo: placa solar, banco de baterias de lítio, aquecedor a diesel, ar-condicionado, um engate para rebocar carro. As condições gerais do plano motorhome listam entre as causas de perda de direito deixar de comunicar “a inclusão de equipamentos”. O que costuma funcionar é mandar a lista atualizada ao corretor e pedir o endosso por escrito.
Valor determinado ou valor de mercado referenciado
Na perda total, a Susep admite duas modalidades. No valor determinado, você e a seguradora fixam um valor na contratação e ele é pago integralmente. No valor de mercado referenciado, a indenização segue uma tabela de referência, em geral a Fipe, multiplicada por um percentual acordado. As condições gerais do plano motorhome tratam como perda total o dano igual ou superior a 75% do valor segurado.
Num motorhome de fábrica ou transformado, o valor determinado tende a proteger melhor, porque a tabela Fipe registra o veículo pelo modelo da base, e a casa montada em cima pode valer tanto quanto o chassi. Para chegar ao número, use nota fiscal da transformação e anúncios datados de modelos parecidos; o levantamento de quanto custa um motorhome usado traz faixas por tipo de veículo.
Seguro de trailer e de reboque: o que muda
O trailer tem placa e documento próprios e pode ter apólice própria. O plano analisado aqui cobre “Motor Home e Trailer” no mesmo produto, com APP para “passageiros, condutor e/ou tripulantes” do veículo discriminado na apólice. Há três pontos para conferir:
- Danos a terceiros com o conjunto engatado. Confirme se a RCF-V do carro ou do motorhome responde pelo acidente causado com o trailer atrelado, e se o trailer tem cobertura de casco separada.
- Carro rebocado pelo motorhome. Quem leva um carro pequeno atrás precisa de cobertura para esse veículo; a Gente lista “terceiros para veículo rebocado” como cobertura opcional.
- Transporte e reboque inadequados. As condições gerais excluem danos por “reboque ou transporte do veículo segurado por veículo não apropriado a esse fim”. Engate certificado e veículo trator com capacidade de tração compatível fazem parte da conta, e o PBT do conjunto pode mudar a categoria de CNH exigida.
O conteúdo e os equipamentos da casa estão cobertos?
Nem sempre, e é a parte que mais surpreende. As condições gerais excluem o roubo isolado de acessórios e equipamentos que não estejam fixados em caráter permanente, e excluem “equipamentos destinados a um fim específico não relacionados com a locomoção” e “carrocerias”, salvo contratação expressa e prêmio adicional. Pela interpretação adotada aqui, geladeira, inversor, painel solar e a própria estrutura da casa só entram se aparecerem na apólice.
Bens soltos, como bicicletas, notebook, câmera e roupa de cama, não aparecem entre as coberturas do plano analisado. Pergunte ao corretor se a seguradora aceita incluí-los ou se eles ficam para um seguro de bens portáteis. Guarde notas fiscais e fotos datadas de cada item instalado: na regulação do sinistro, é isso que prova o que existia.
Assistência 24 horas: guincho para veículo pesado
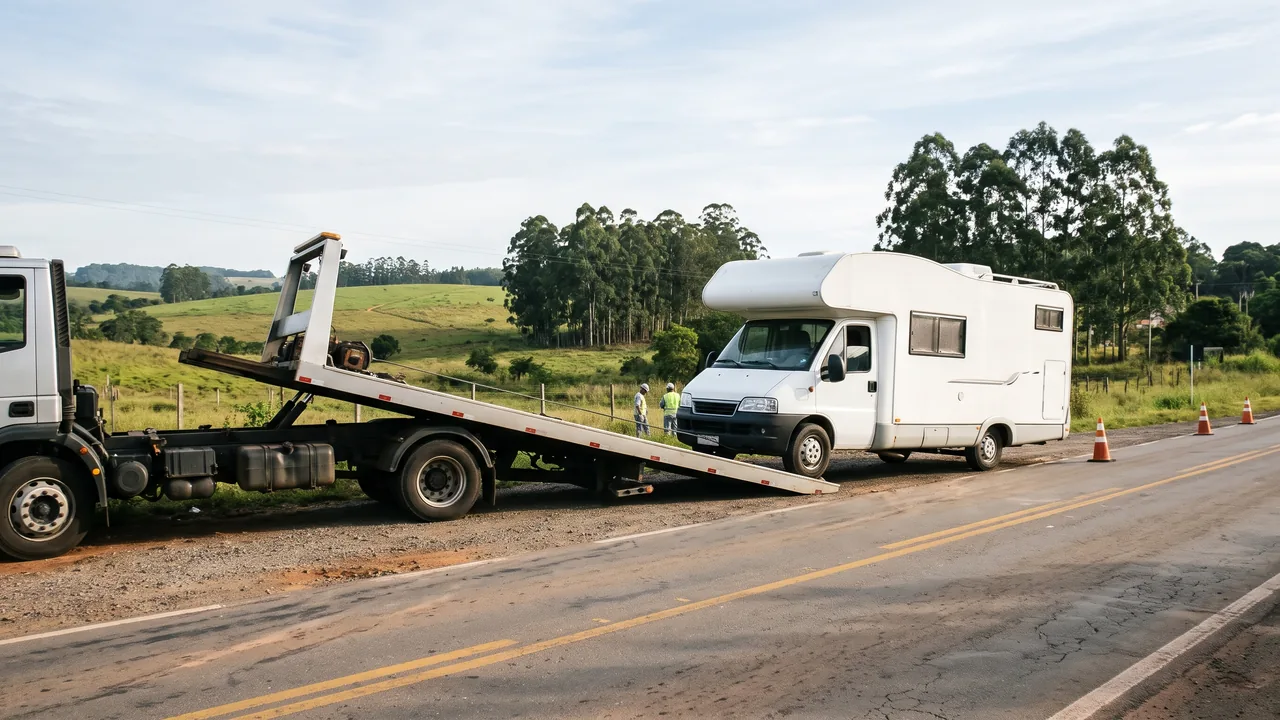
Um motorhome montado sobre chassi de utilitário ou de caminhão não sobe em qualquer plataforma. Nas condições gerais de assistência publicadas na página do produto, os pacotes oferecem guincho de 200 km, 400 km ou 600 km, com quilometragem contada entre o local da pane e o destino, e o excedente sai do bolso do segurado. As tabelas separam caminhões leves (até 6,9 toneladas), caminhões pesados (acima de 7 toneladas) e ônibus e micro-ônibus, e o içamento tem limite de R$ 5.000. Ao todo, a vigência admite cinco utilizações de serviços diferentes.
Para quem viaja longe de cidade grande, três perguntas resolvem: em qual categoria tarifária o motorhome foi enquadrado, se a rede tem guincho pesado na região do roteiro e se o reembolso por prestador de livre escolha está previsto. A assistência é emergencial, lembra o contrato: ela tira o veículo da estrada, não paga o conserto.
Quanto custa o seguro de motorhome e o que encarece a apólice
Não há preço público. Nenhuma das páginas consultadas publica tabela, e qualquer número cravado sem a cotação seria chute. O prêmio sai da combinação de fatores que a própria Susep e as condições gerais apontam:
- Valor segurado e modalidade: o valor determinado alto custa mais, e a casa entra nesse valor.
- Perfil do principal condutor: idade, tempo de habilitação e histórico, informados no questionário.
- Região e guarda: garagem fechada ou estacionamento com vigilância conta como proteção nas condições gerais.
- Dispositivos de segurança: rastreador e bloqueador podem ser exigidos para aceitar o risco.
- Coberturas e limites: RCF-V alta, APP por lugar, equipamentos e guincho de longa distância somam prêmio.
- Franquia e bônus: franquia maior reduz o prêmio; o bônus de renovação sem sinistro reduz também.
- Uso declarado: lazer, moradia ou locação mudam o risco e precisam constar da proposta.
Peça ao menos três cotações com a mesma lista de coberturas e o mesmo valor segurado, para comparar preço com preço.
Resumo em passos para contratar
| Passo | O que fazer | Por quê |
|---|---|---|
| 1. Documento | Conferir espécie motor-casa no CRLV e CSV lançado | Proposta e veículo precisam bater |
| 2. Lista | Relacionar equipamentos fixos com nota fiscal e valor | Equipamento fora da apólice não é indenizado |
| 3. Valor | Definir valor determinado com base em notas e anúncios | A tabela de referência pode ignorar a casa |
| 4. Condutor | Conferir a CNH de todos que vão dirigir | Habilitação inadequada exclui cobertura |
| 5. Assistência | Perguntar categoria tarifária e quilometragem do guincho | Veículo pesado pede guincho próprio |
| 6. Contrato | Ler as condições gerais e pedir endosso a cada mudança | A lei obriga a comunicar o agravamento do risco |
Se o motorhome ainda é um projeto artesanal sem documento, o seguro vem por último: o caminho começa nas etapas para regularizar o motorhome artesanal, que terminam justamente na cotação com o documento novo.


